Как MontyPay строит платежную сеть на трех континентах
Платежная инфраструктура - одна из наименее привлекательных и наиболее важных составляющих цифровой коммерции. Продавец в Аммане, продавец в Лагосе и продавец в Куала-Лумпуре ожидают, что их клиенты будут платить так, как они уже платят, и у каждого из них свой набор банковских отношений, нормативных обязательств и предпочтительных способов оплаты. Обслуживать все три компании в рамках одного бизнеса - действительно сложная задача.
MontyPay, глобальный поставщик платежных технологий и услуг, последние несколько лет занимается решением именно этой проблемы. Сегодня компания оказывает поддержку торговцам в более чем 50 странах Ближнего Востока, Африки и Азии, предлагая более 100 способов оплаты, включая глобальные платежные карты и региональные цифровые кошельки.
Это осознанный выбор места для конкуренцииMontyPay была основана как финтех-подразделение Monty Mobile, телекоммуникационной группы, работающей в более чем 70 странах мира, со штаб-квартирой в Великобритании. Это происхождение дало компании то, чего не хватает большинству платежных стартапов: существующие коммерческие отношения на рынках, на которые, как известно, трудно выйти на холодном рынке.
Чего компании это не дало, так это платежной инфраструктуры. И здесь команда руководителей приняла решение, которое повлияло на все последующее. Создание платежного шлюза, механизма маршрутизации, системы управления торговыми операциями, уровня токенизации и инструментов для борьбы с мошенничеством с нуля - это многолетняя инженерная программа. Делать это, одновременно добиваясь установления отношений, получения сертификатов и лицензий на рынке, еще дольше. В MontyPay пришли к выводу, что годы, потраченные на эту разработку, не будут потрачены на подписание контрактов с продавцами.
Таким образом, для создания своего платежного шлюза и платформы согласования компания использовала проверенную технологическую основу, работая с Akurateco, сертифицированным по стандарту PCI DSS поставщиком платежного программного обеспечения, и перенаправила свои собственные ресурсы на то, в чем платежный провайдер действительно конкурирует: отношения с продавцами, охват рынка, опыт местных платежей и широту ассортимента продуктов.
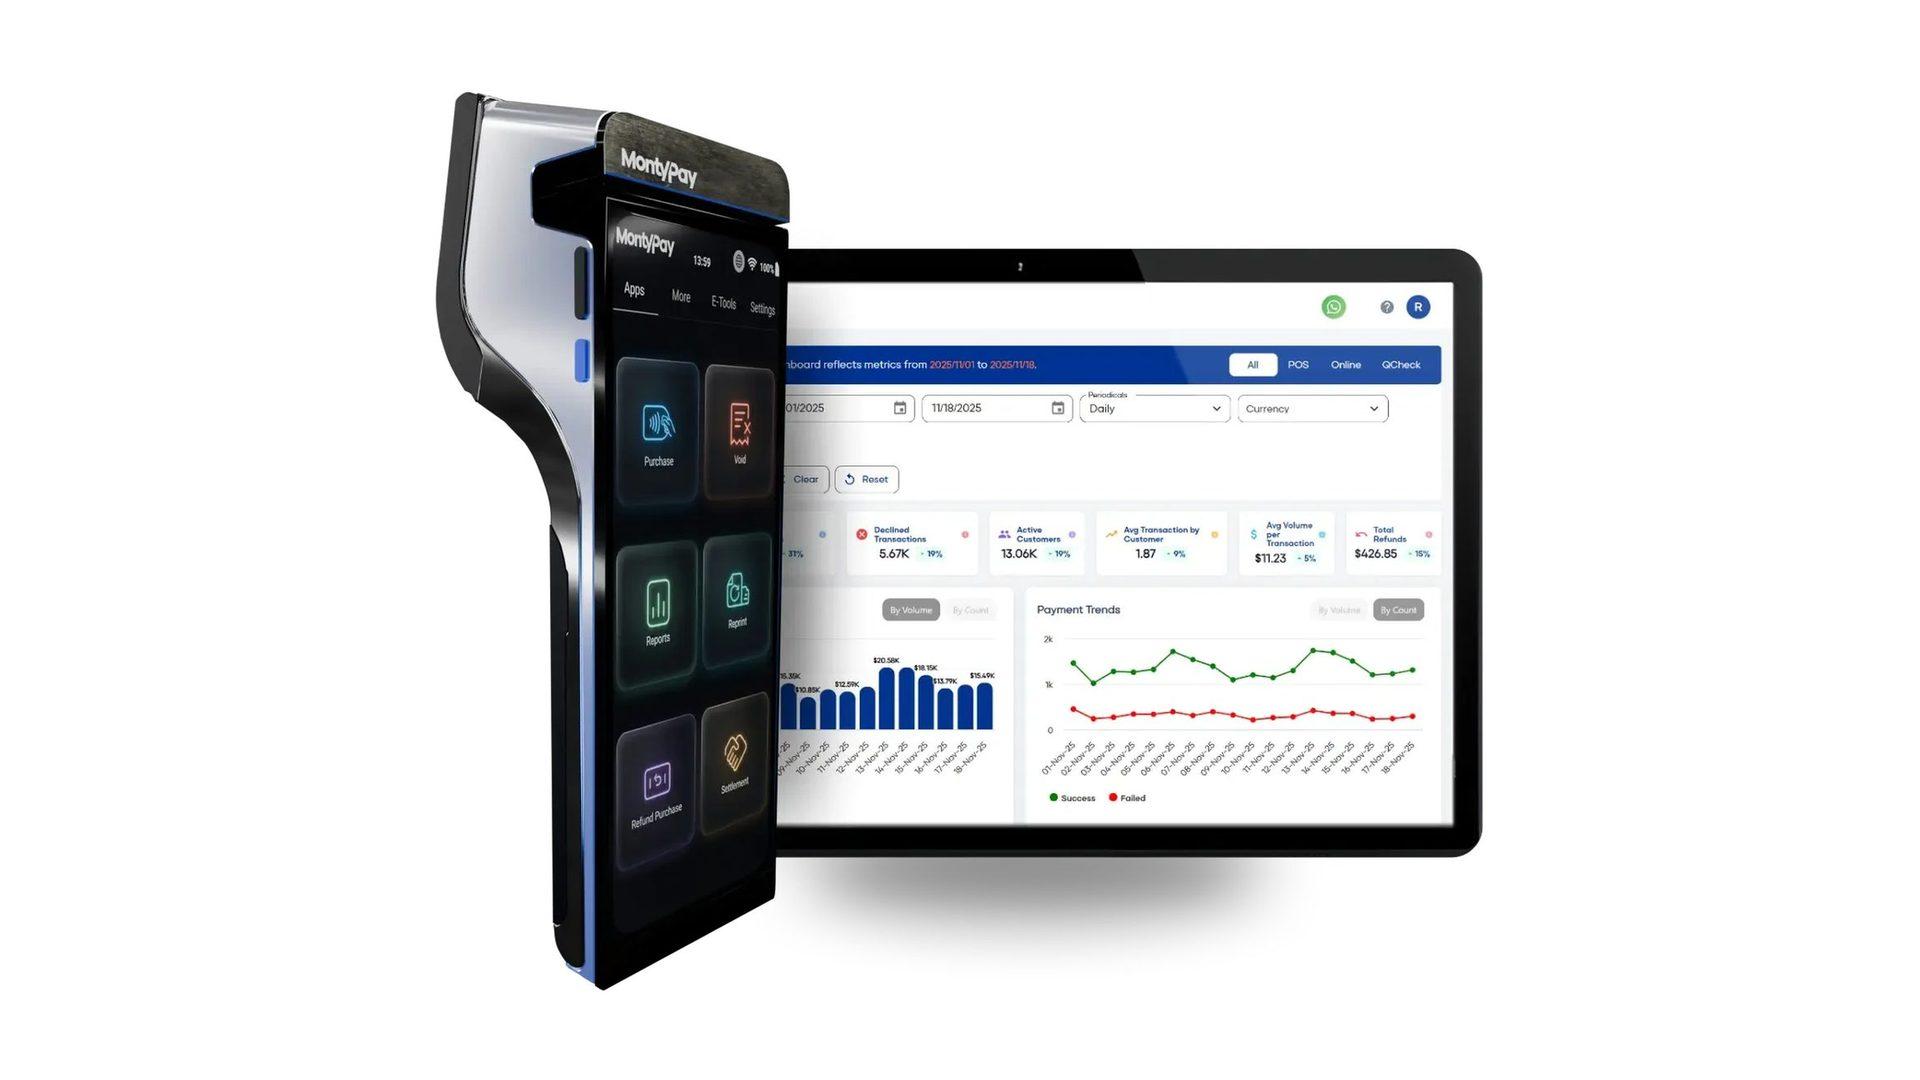
Что на самом деле продает компанияПредложение MontyPay вышло далеко за рамки страницы оформления заказа. Компания предоставляет онлайн-платежный шлюз, POS-терминалы в магазинах, кассы самообслуживания, платежные инструменты на основе QR-кода для гостиничных заведений и возможности электронной коммерции для продавцов, создающих свою первую цифровую витрину. Роль Akurateco ограничена шлюзом и уровнем согласования; другие продукты MontyPay, включая POS, QCheck и сервисы электронной коммерции, не входят в сферу этого партнерства.
Такая широта имеет коммерческое значение. Ресторанной группе не нужен один поставщик для карточных терминалов, а другой - для онлайн-заказов. Розничный торговец, расширяющий свою деятельность в другой стране, не хочет пересматривать весь свой пакет платежей. Объединяя личную и онлайн-торговлю под одним брендом, MontyPay позиционирует себя как платежного партнера, которого растущему торговому предприятию не нужно заменять.
Разнообразие нормативных актов как условие работыThe harder part of MontyPay’s model is regulatory. Payment providers in this part of the world encounter a patchwork of requirements: some markets impose data residency obligations, requiring payment data to be processed and stored within national borders. Others impose specific licensing regimes, local integration mandates, or reporting standards.
Many fintechs treat each of these as a separate crisis. MontyPay planned for the infrastructure side in advance, retaining the ability to configure its deployment model market by market. Where local requirements allow, cloud-hosted infrastructure supports fast entry. Where a jurisdiction requires payment data to remain local, the same platform can be deployed as a dedicated on-premises system inside that market and connected to local payment rails.
These deployment options address different technical and data-hosting requirements. They do not, on their own, satisfy the licensing or regulatory requirements of any given market, which are handled separately in each jurisdiction. The practical effect is narrower but still valuable: meeting a market’s hosting requirements becomes a deployment decision rather than a platform rebuild.
The lesson for the region’s fintechsThere is a persistent assumption in fintech that owning your entire technology stack is the mark of a serious company. MontyPay’s trajectory suggests a more precise version of that idea: own the things that differentiate you, and buy the things that do not.
No merchant in Nairobi or Dubai chooses a payment provider because that provider wrote its own routing engine. They choose based on which payment methods are supported, how quickly they get onboarded, how reliably transactions settle, and whether the provider understands their market. Those are the areas where MontyPay has invested, and the results are visible in its footprint.
For founders across MENA weighing the same decision, the question worth asking is not whether to build or buy. It is which parts of the business will still matter to a customer in five years, and whether the engineering calendar is being spent on those parts or on infrastructure that a partner has already solved.
Featured image credit: MontyPay
>